Code BIC : à quoi il sert et où le trouver
 Nath
•
2 novembre 2026
Dans un virement, un identifiant bancaire bien lu évite bien des tracas. Il représente la petite clé qui relie votre compte à la bonne institution et sécurise la circulation de l’argent. Le numéro bic désigne ce repère essentiel, utilisé pour reconnaître une banque et faciliter les opérations de paiement. Quand vous devez envoyer des fonds, ce code permet de gagner du temps, d’éviter les erreurs et de mieux comprendre les informations demandées par votre banque.
Si vous préparez un virement national ou international, vous croiserez souvent ce code aux côtés de l’IBAN et du RIB. Ce guide vous aide à comprendre où le lire, comment le vérifier et dans quels cas il devient indispensable. Vous verrez aussi comment l’utiliser sans confusion, avec des explications simples, des exemples concrets et des repères pratiques pour agir sereinement.
Comprendre l’identifiant bancaire et son rôle
Le bic est un code bancaire qui sert à identifier une banque dans le système mondial des paiements. Pour vous, il agit comme une identité bancaire lisible par les applications, les formulaires et les services de transfert. Dans le monde bancaire, ce code évite de confondre deux établissements portant un nom proche et il aide à diriger l’argent vers la bonne institution. Un bic comporte généralement 8 ou 11 caractères, ce qui suffit à préciser la banque, le pays et parfois l’agence.
La différence avec le numéro de compte est simple : le compte désigne votre position chez une banque, alors que le bic désigne la banque elle-même. Lors d’un virement, le système bancaire lit d’abord le code, puis vérifie la cohérence avec les autres coordonnées bancaires. Si vous voyez un code comme “BNPAFRPP”, vous lisez un repère de banque, pas un numéro de compte. Cette logique protège l’identité bancaire et réduit les erreurs de routage.
Ce que signifie l’acronyme et ce qu’il identifie
Le bic signifie Bank Identifier Code, un code bancaire standardisé utilisé pour identifier une banque ou un établissement financier. Chaque bic correspond à une institution précise et peut inclure une indication de pays, puis une extension liée à l’établissement. Dans la pratique, ce code bancaire aide les systèmes à reconnaître l’identité d’une banque sans ambiguïté. C’est un repère utile pour toute opération bancaire où l’argent circule entre plusieurs acteurs.
- Définition simple : un bic est un code d’identification bancaire.
- Acronyme : il renvoie à Bank Identifier Code.
- Rôle : il identifie une banque dans un système de paiement.
- Usage principal : il sert surtout aux virements et aux transferts.
Pourquoi ce code sert de repère dans le système bancaire
Le bic sert de repère parce qu’il structure la lecture des coordonnées bancaires dans le système. Une banque, une institution et parfois une branche locale peuvent être distinguées grâce à ce code. Pour l’utilisateur, cela simplifie la vérification avant un transfert. Pour la banque, cela renforce la fiabilité du traitement. Dans un système bancaire international, ce repère évite de confondre plusieurs établissements et sécurise le chemin de l’argent. En complément, découvrez swift number bic.
Le lien entre IBAN, RIB et SWIFT sans confusion
Le bic, l’IBAN, le RIB et le SWIFT sont liés, mais ils ne jouent pas le même rôle. L’IBAN identifie un compte, le RIB rassemble les coordonnées bancaires, le bic identifie la banque et le SWIFT désigne le réseau ou le format utilisé dans les échanges internationaux. Dans la zone SEPA, ces codes se complètent pour rendre un virement plus lisible. Pour un membre de l’Union européenne, cette combinaison facilite la lecture de la ligne bancaire et la bonne circulation des fonds. Vous pourriez également être intéressé par bic/swift.
Voici le point clé : le RIB donne une vue pratique des coordonnées, l’IBAN désigne le compte, le bic complète l’identification de la banque et le swift apparaît surtout pour l’international. Dans une zone SEPA, un virement peut être traité avec plus de fluidité, car le système lit plusieurs blocs d’information. Hors SEPA, le swift et le bic prennent souvent plus d’importance. Pour éviter toute confusion, il faut toujours vérifier le code demandé par la banque avant de valider.
| Code | Rôle principal |
|---|---|
| BIC | Identifier la banque |
| IBAN | Identifier le compte |
| RIB | Rassembler les coordonnées bancaires |
| SWIFT | Faciliter les échanges internationaux |
En pratique, ces codes se complètent dans un virement international ou SEPA. Le bic précise la banque, l’iban désigne le compte, le rib récapitule les données utiles et le swift sert de référence technique dans les transferts transfrontaliers. Une institution membre d’un réseau international peut demander les quatre éléments selon le pays. Le bon réflexe consiste à relire chaque ligne avant l’envoi.
SWIFT et BIC, deux usages proches mais pas identiques
Le swift et le bic sont souvent associés, car ils servent tous deux à identifier une banque dans un contexte international. Pourtant, le swift renvoie au réseau de messagerie financière, tandis que le bic est le code d’identification de la banque. Dans l’usage courant, les deux termes sont parfois employés comme synonymes, mais la distinction reste utile quand vous préparez un virement international. Une banque peut demander l’un, l’autre ou les deux selon le formulaire.
Où se place chaque code dans un virement SEPA
Dans un virement SEPA, l’iban est la donnée centrale, et le bic peut être demandé selon la banque ou le pays. Le rib reste surtout un document de consultation, tandis que le swift intervient davantage dans les transferts internationaux hors zone SEPA. Sur une ligne de saisie, vous renseignez d’abord l’iban, puis le bic si le formulaire le demande. Cette organisation évite les oublis et clarifie le chemin du paiement.
Où trouver ce code sur ses documents bancaires
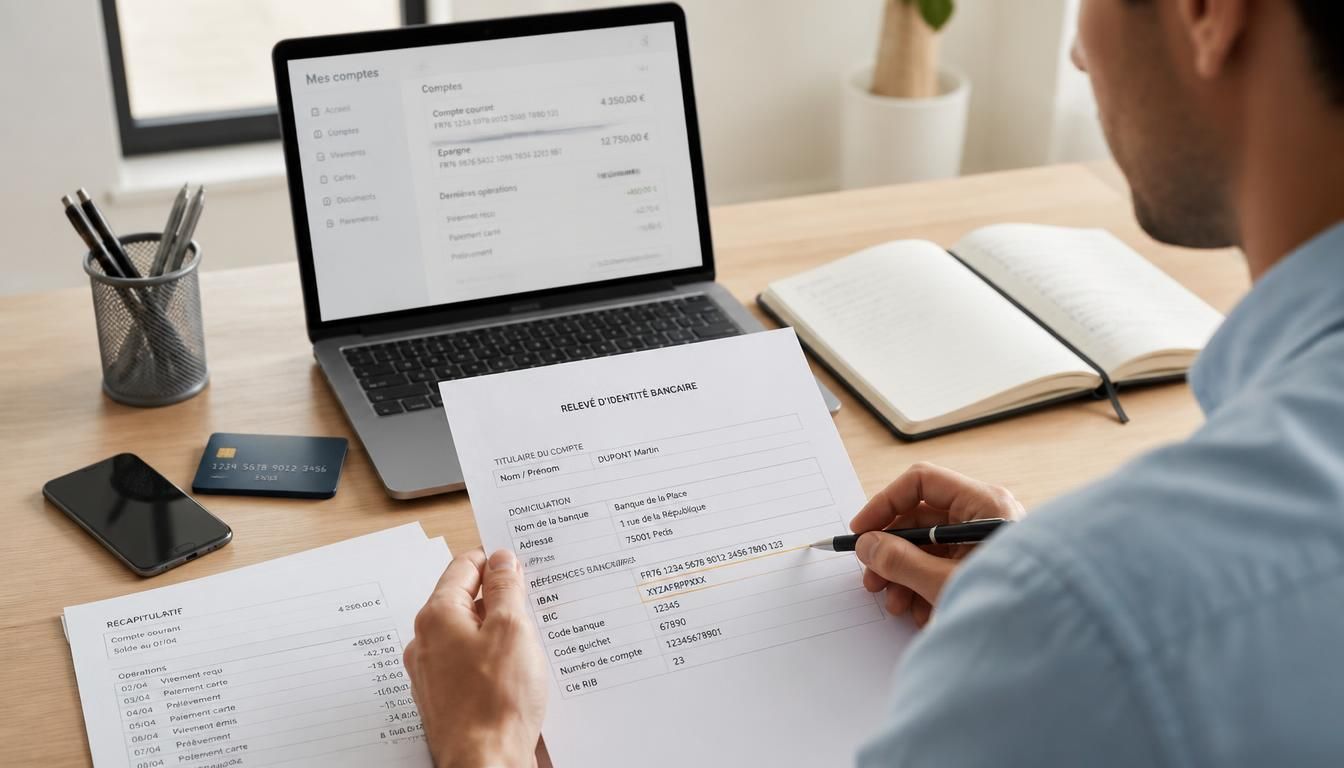
Vous pouvez trouver le bic sur plusieurs supports bancaires, et la localisation reste généralement simple à repérer. Sur un rib, le code apparaît souvent près de l’iban ou dans le bloc des coordonnées bancaires. Dans l’espace client, la banque affiche parfois les données de compte dans une rubrique dédiée. Les relevés bancaires ou les documents officiels peuvent aussi mentionner ce code, surtout lorsqu’un virement doit être préparé rapidement.
Pour trouver le bon code, commencez par vérifier la localisation sur le document officiel, puis comparez la ligne du bic avec le nom de l’établissement. Si vous utilisez un espace client, ouvrez la section coordonnée bancaire ou compte courant. Une lecture attentive évite de confondre une suite de caractères proche avec un autre code. En cas de doute, la banque reste l’outil le plus sûr pour confirmer l’identité bancaire.
Repérer le code sur un RIB en quelques secondes
Sur un rib, le bic se trouve souvent à proximité de l’iban ou dans le bloc des coordonnées bancaires. Pour le trouver vite, suivez la ligne qui mentionne l’établissement, puis contrôlez les caractères affichés. Cette localisation est pratique quand vous préparez un virement à la dernière minute. Le document bancaire officiel reste la source la plus fiable pour éviter une lecture approximative.
- Vérifier le rib papier ou numérique.
- Ouvrir l’espace client de la banque.
- Consulter les relevés bancaires récents.
- Contrôler les documents officiels envoyés par l’établissement.
- Comparer le bic avec le nom de la banque.
Vérifier la donnée dans l’espace client ou sur un document officiel
L’espace client permet souvent de trouver le bic sans difficulté, car la banque y regroupe les coordonnées bancaires de chaque compte. Sur un document officiel, la localisation est plus stable et plus lisible. Si vous avez un doute, comparez le code avec l’intitulé de l’établissement et relisez chaque caractère. Cette vérification pratique limite les erreurs de saisie et sécurise le prochain virement.
Retrouver un code bancaire à partir d’un IBAN
Retrouver un bic à partir d’un iban repose sur une correspondance logique entre le compte et la banque. Un outil de recherche ou un service de vérification peut lire les premiers caractères de l’iban pour identifier l’institution membre du réseau concerné. Ensuite, le code bancaire est rapproché de la banque associée. Cette méthode fonctionne bien pour un usage pratique, surtout avant un virement international. Pour aller plus loin, lisez code banque 20041.
Pour trouver le bon code, commencez par lire l’iban, puis isolez le pays et l’établissement. Ensuite, utilisez un outil de recherche fiable pour confirmer le bic correspondant. Enfin, comparez le résultat avec le nom de la banque affiché sur le document. Cette méthode reste simple, mais elle dépend de la qualité des données et du pays concerné. Dans certains cas, l’institution peut proposer plusieurs références selon le format utilisé.
Comment la correspondance fonctionne en pratique
La correspondance fonctionne en pratique parce que l’iban contient des indices structurés sur le pays et la banque. Un outil bancaire peut alors retrouver le bic associé et afficher la bonne localisation. Pour vous, cela signifie qu’un simple contrôle permet de préparer un transfert sans hésitation. Cette pratique est utile quand vous devez vérifier un compte avant un paiement ou un remboursement.
- Lire l’iban et repérer le pays.
- Identifier l’établissement lié au compte.
- Utiliser un outil de correspondance fiable.
- Comparer le bic obtenu avec la banque indiquée.
Les limites de la recherche selon le pays et la banque
La recherche à partir d’un iban n’est pas toujours parfaite, car certaines banques ou certains pays utilisent des formats différents. Un outil peut afficher un bic générique, alors qu’un établissement précis dépend d’une filiale ou d’une zone. Dans un contexte international, il faut donc vérifier le résultat avec prudence. La meilleure pratique consiste à croiser la donnée avec un document bancaire officiel.
Utiliser ce code dans un virement en toute sécurité
Le bic devient indispensable quand une banque demande un virement international ou un transfert vers une autre zone. Pour un virement SEPA, le code peut être demandé selon l’établissement, tandis qu’un transfert hors SEPA le rend souvent plus important. Le swift peut aussi apparaître dans le formulaire, car il sert à orienter le paiement. Quand vous envoyez de l’argent, chaque code réduit le risque d’erreur et aide à faire circuler les fonds au bon endroit.
Avant de valider un virement, vérifiez le code, l’iban, le nom de la banque et le message de confirmation. Une erreur de saisie peut ralentir le transfert, générer des frais ou provoquer un rejet. Dans certains cas, la banque corrige la donnée, mais le traitement peut prendre du temps. Pour éviter ce scénario, relisez chaque champ et comparez les coordonnées bancaires avec le document officiel.
| Cas de virement | Code souvent demandé |
|---|---|
| Virement national | IBAN, parfois BIC |
| Virement SEPA | IBAN, parfois BIC |
| Virement international | BIC et SWIFT |
| Transfert hors SEPA | BIC, SWIFT et autres données |
Pour effectuer un virement sans stress, adoptez quatre réflexes simples : vérifier le bic, relire l’iban, contrôler la banque destinataire et confirmer le message affiché. Cette méthode limite les frais inattendus et protège vos fonds. Si le formulaire signale une incohérence, corrigez-la avant l’envoi. Un contrôle de quelques secondes peut éviter un transfert mal orienté.
Quand ce code devient indispensable
Le bic devient indispensable dès qu’un virement quitte le cadre le plus simple. Un transfert international, un paiement vers une banque étrangère ou une opération hors SEPA exigent souvent ce repère. Le swift peut alors servir de relais technique. Pour l’utilisateur, l’enjeu est clair : plus le paiement est éloigné, plus le code bancaire compte dans le routage. Pour approfondir ce sujet, consultez notre guide sur code bic code swift.
Ce qui peut se passer en cas d’erreur de saisie
Une erreur de saisie peut provoquer un rejet, un retard ou des frais supplémentaires. La banque peut demander une correction, mais le traitement du virement prend alors plus de temps. Dans certains cas, le message de confirmation signale une incohérence entre le bic et l’iban. Pour éviter ce problème, comparez toujours les fonds à envoyer avec les coordonnées exactes du bénéficiaire.
Cas pratiques, exemples et erreurs à éviter
Un exemple simple aide souvent à utiliser le bic avec plus de confiance. Imaginez une entreprise qui prépare un paiement fournisseur : elle ouvre le document bancaire, lit le code, vérifie la banque et compare les coordonnées avant d’émettre le virement. Pour un particulier, la logique reste la même : lire le code, contrôler l’iban et confirmer le nom de l’établissement. Dans les deux cas, la gestion financière gagne en fiabilité.
Voici un autre exemple : sur un relevé, vous voyez une suite de caractères qui identifie la banque. Si le code ne correspond pas au nom affiché, il faut éviter de valider le transfert. Une entreprise financière qui traite plusieurs paiements par semaine a tout intérêt à utiliser une méthode de contrôle systématique. Cette gestion réduit les erreurs et protège les opérations sensibles.
Exemples concrets pour mieux comprendre la logique du code
Un exemple de bic peut apparaître sous une forme courte, avec 8 caractères, ou complète, avec 11 caractères. Une entreprise peut l’utiliser pour vérifier un fournisseur, tandis qu’un particulier l’emploie pour un remboursement. Dans les deux cas, le code sert à relier les coordonnées bancaires à la bonne banque. Cette logique est pratique quand vous devez connaître rapidement la destination d’un paiement.
- Confondre bic, iban et rib.
- Valider un code sans relire les caractères.
- Ignorer le nom exact de la banque.
- Utiliser un document bancaire obsolète.
- Oublier de vérifier le message de confirmation.
Les erreurs les plus courantes avant un transfert
Les erreurs les plus courantes concernent la gestion des coordonnées et la lecture du code. Une entreprise peut utiliser un ancien document, un particulier peut inverser deux caractères, et un financier peut oublier de comparer la banque avec le bic. Pour éviter ces pièges, il faut relire chaque champ, contrôler la cohérence et garder une copie du document officiel. Cette pratique simple sécurise le transfert et limite les corrections.
FAQ – Questions fréquentes sur l’identifiant bancaire
Le code est-il toujours nécessaire avec l’IBAN ?
Le bic n’est pas toujours nécessaire avec l’iban, mais certaines banques le demandent encore pour un virement international ou selon la localisation du bénéficiaire. Le plus sûr reste de suivre le formulaire de votre banque et de vérifier le message affiché avant validation.
Peut-on faire un virement sans ce code ?
Oui, parfois, surtout dans la zone SEPA, mais cela dépend de la banque et du pays. Si le formulaire réclame le bic, il faut l’utiliser pour éviter un rejet ou un retard. En cas de doute, consultez l’espace client ou un outil officiel.
Le code change-t-il selon l’agence ou la banque ?
Le bic peut varier selon l’établissement ou la branche identifiée, mais il ne change pas au hasard. Une banque peut avoir plusieurs références selon les usages internationaux. Pour connaître la bonne localisation, vérifiez toujours le document officiel ou l’espace bancaire.
Où le trouver si je n’ai pas de RIB ?
Vous pouvez trouver le bic dans l’espace client, sur un relevé, ou via un outil de recherche lié à l’iban. Si vous n’avez aucun document, contactez la banque ou consultez ses documents contractuels. La vérification reste la meilleure pratique.
BIC et SWIFT désignent-ils la même chose ?
Le bic et le swift sont proches, mais ils ne sont pas exactement identiques. Le bic est le code d’identification de la banque, tandis que le swift renvoie au réseau de messagerie financière. Dans l’usage courant, les deux termes sont souvent associés dans un virement international.
Comment vérifier rapidement qu’un code est correct ?
Pour vérifier un bic, comparez le code avec le nom de la banque, l’iban et le rib. Utilisez un outil fiable, puis relisez les caractères un par un. Si le message de confirmation signale une incohérence, corrigez avant d’envoyer l’argent.
Ce code sert-il aussi pour les virements hors zone SEPA ?
Oui, le bic sert souvent pour un virement hors zone SEPA, car il aide à identifier la banque destinataire. Avec un swift ou d’autres données, il facilite le transfert international. La banque peut demander des informations supplémentaires selon le pays et le montant.
Quels réflexes adopter pour éviter une erreur de saisie ?
Relisez le bic, comparez-le avec l’iban, vérifiez la banque et contrôlez le message final. Utilisez un document officiel et un outil de vérification si besoin. Cette sécurité pratique réduit les frais, protège l’argent et évite un transfert mal orienté.