Classement des banques en France : comment choisir
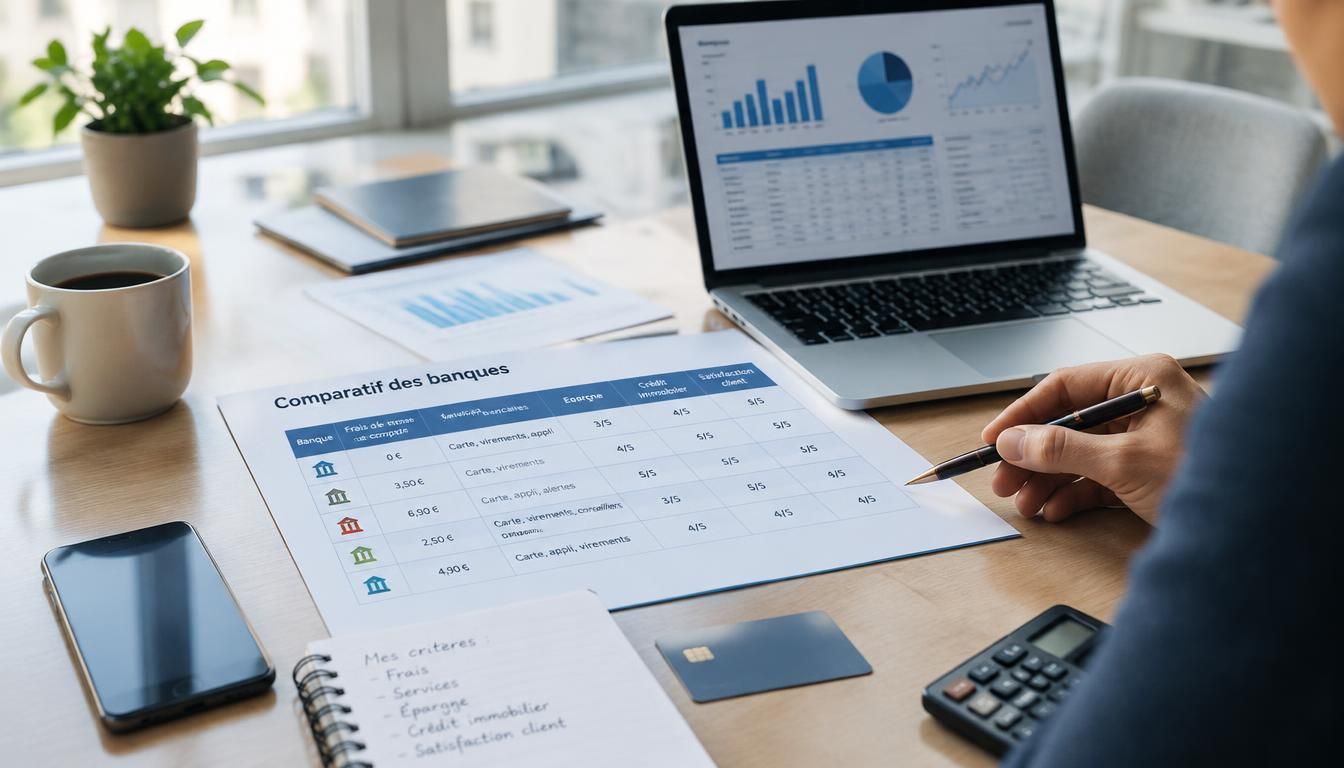
Choisir une banque peut vite devenir un casse-tête quand chaque offre promet le meilleur, mais pas pour les mêmes besoins. Dans un marché où la décision se joue parfois en dix minutes, un comparatif actualisé vous aide à aller droit au but. Le classement banques france représente un repère utile pour trier les offres selon les frais, la carte, l’application et le service. Il permet de comparer une gamme de critères concrets, avec une ligne directrice simple : trouver la banque la plus adaptée à votre profil, sans perdre de temps ni d’argent.
Si vous hésitez entre une banque de réseau, une banque en ligne ou un acteur spécialisé, ce panorama vous aide à y voir clair. Vous allez pouvoir lire le palmarès selon vos priorités, qu’il s’agisse d’ouvrir un compte, de payer moins de frais ou de profiter d’un meilleur accompagnement.
Le palmarès des banques françaises qui aide vraiment à choisir
Pour lire un classement utile, il faut regarder au-delà de l’image de marque. Une banque peut être très visible sans offrir le meilleur rapport qualité-prix, et c’est là que le comparatif devient précieux. Quand vous cherchez la meilleure banque, vous devez croiser la gamme de services, la simplicité d’usage et la clarté des frais. Le lecteur français gagne ainsi du temps, car la banque la plus populaire n’est pas toujours celle qui correspond le mieux à son quotidien.
Dans ce type de banque, le classement repose souvent sur la satisfaction, la solidité et la facilité d’accès. Une banque peut séduire par son réseau, une autre par sa ligne 100 % mobile, une autre encore par son accompagnement premium. L’important, c’est de comparer sans se laisser guider uniquement par la notoriété.
Ce qui distingue une banque en tête du classement
Une banque qui domine le palmarès combine généralement trois forces : des tarifs lisibles, un service stable et une offre claire. Dans une banque de réseau, l’agence rassure encore beaucoup de clients ; dans une banque en ligne, la rapidité d’ouverture et la fluidité de l’application font souvent la différence. Le meilleur choix dépend donc de votre usage réel, pas seulement du logo sur la carte.
- Une banque visible attire l’attention, mais la banque la plus utile n’est pas toujours la plus connue.
- La banque la mieux notée sur le service client peut avoir des frais plus élevés qu’une banque concurrente.
- Une banque en ligne peut être meilleure pour les usages simples, tandis qu’une banque traditionnelle reste rassurante pour les rendez-vous en agence.
- La banque la plus innovante n’est pas forcément la plus complète pour les familles ou les profils pro.
- Le meilleur compromis dépend du niveau d’autonomie que vous attendez de votre banque.
Comment lire un top 5 sans se tromper
Un top 5 se lit comme une aide à la décision, pas comme une vérité absolue. Regardez d’abord le positionnement de chaque banque : une banque peut être forte sur les prix, une autre sur la relation client, une autre sur la gamme de produits. Ensuite, vérifiez si la banque correspond à votre usage : étudiant, famille, voyageur ou indépendant. C’est souvent là que le classement devient vraiment utile.
| Critère | Ce qu’il faut observer |
|---|---|
| Tarifs | Frais mensuels, carte, retraits, incidents |
| Usage | Besoin en ligne, besoin en agence, mobilité |
| Services | Application, assistance, gamme de produits |
| Profil | Étudiant, famille, voyageur, pro |
Un bon palmarès met aussi en évidence les écarts entre popularité et performance. Une banque très connue peut être moins avantageuse qu’une banque plus discrète, surtout si vous cherchez un compte simple à gérer ou un accompagnement plus réactif.
Ce qu’il faut comparer avant d’ouvrir un compte
Avant d’ouvrir un compte, commencez par regarder les frais, car ils changent vite la perception d’une banque. Une banque peut sembler attractive au premier regard, puis devenir moins intéressante si la carte, les retraits ou les opérations courantes coûtent plus cher. Si vous comparez plusieurs offres, vous verrez qu’une banque en ligne mise souvent sur la simplicité, tandis qu’une banque avec agence vend davantage de proximité. Le bon réflexe consiste à lire chaque ligne de prix comme un vrai point de décision.
Le service compte autant que le tarif. Une banque peut proposer une carte pratique, mais si l’application est lente ou si le service client répond mal, votre expérience se dégrade vite. Pour choisir, il faut donc comparer la carte, le retrait, les frais et la qualité d’accompagnement, sans oublier le rapport entre confort et budget.
Les frais qui changent vraiment la donne
Certains frais pèsent plus que d’autres dans une banque. Les frais de tenue de compte, le coût de la carte et les frais de retrait hors réseau sont souvent les plus visibles. Si vous voyagez, un retrait en euro à l’étranger peut aussi faire grimper la facture. Et pour un usage régulier, quelques euros par mois finissent par compter sur l’année.
- Les frais mensuels d’une banque peuvent sembler faibles, mais ils s’additionnent vite sur douze mois.
- Une carte gratuite dans une banque peut devenir payante si vous ne remplissez pas certaines conditions.
- Les retraits hors réseau ou à l’étranger peuvent coûter plus cher que prévu.
Un étudiant cherchera souvent une banque simple et peu chère. Une famille regardera plutôt la gestion commune, les virements et les moyens de paiement. Un voyageur privilégiera une banque souple sur les retraits et les paiements à l’étranger. Un pro, lui, voudra surtout une banque fiable, avec un suivi lisible et des outils adaptés.
Carte, application et service client: le trio à examiner
La carte reste un critère décisif, car elle conditionne votre usage quotidien. Une carte à débit immédiat convient à beaucoup de profils, tandis qu’une carte plus haut de gamme peut offrir davantage de confort. Dans une banque, l’application doit aussi être fluide, car elle sert à tout : consulter le solde, bloquer une carte, faire un virement ou suivre un retrait. Enfin, le service client fait souvent la différence quand un problème survient.
Si vous ouvrez un compte en ligne, vérifiez le délai d’ouverture et la simplicité du parcours. Si vous préférez une banque avec agence, regardez aussi la disponibilité des conseillers et la qualité de l’accueil. Cette lecture évite les mauvaises surprises et vous aide à ouvrir un compte au bon endroit.
Réseau, ligne et mutualiste: quelle catégorie de banque vous correspond ?
Le marché bancaire français se lit mieux quand on distingue les grandes familles. Une banque traditionnelle s’appuie sur un réseau d’agences, tandis qu’une banque en ligne mise sur une ligne totalement numérique. Entre les deux, certaines banques mutualistes combinent proximité et fonctionnement de groupe. Ce comparatif vous évite de mettre toutes les offres dans le même panier, car chaque établissement répond à une attente différente. Pour approfondir ce sujet, consultez notre guide sur liste des banque francaise.
Une banque de réseau rassure les clients attachés au contact humain. Une filiale en ligne attire ceux qui veulent aller vite et payer moins. Un groupe bancaire peut proposer plusieurs gammes, du compte basique à l’offre premium, avec ou sans assurance associée. Pour une entreprise, le choix dépend souvent du besoin en financement, en suivi et en mobilité. En complément, découvrez depot bancaire.
Quand le réseau traditionnel reste le meilleur choix
Une banque traditionnelle garde de vrais atouts si vous aimez parler à un conseiller, déposer des documents en agence ou gérer des opérations plus complexes. Le réseau reste utile pour certains profils qui veulent un accompagnement physique, notamment lors d’un projet immobilier, d’un changement de situation ou d’un besoin bancaire plus large. Dans ce cas, la relation humaine prime souvent sur la rapidité.
- Une banque de réseau rassure quand vous avez besoin d’un interlocuteur en face à face.
- Une banque traditionnelle reste pratique pour les démarches qui demandent un suivi précis.
- Une banque avec agence convient bien aux personnes qui veulent un cadre connu et stable.
Quand une banque en ligne devient plus intéressante
Une banque en ligne devient souvent plus intéressante si vous voulez une gestion rapide, des frais réduits et une autonomie totale. La ligne digitale séduit aussi les clients qui consultent leur compte plusieurs fois par jour et qui veulent tout faire depuis leur téléphone. Pour une banque, la promesse est simple : moins de friction, plus de fluidité, et souvent une gamme plus légère mais plus lisible.
Ce modèle convient bien aux jeunes actifs, aux voyageurs et à ceux qui n’ont pas besoin d’un guichet. Une banque en ligne peut aussi séduire si vous cherchez une ouverture rapide et une expérience bancaire sans détour. Le comparatif devient alors très concret : moins de contraintes, mais parfois moins d’accompagnement.
Le cas des profils pro et des besoins spécialisés
Pour un pro, la banque idéale dépend de l’activité, du volume d’opérations et du besoin d’assurance ou de crédit. Certaines structures préfèrent une banque de réseau pour le conseil, d’autres une filiale plus agile pour gérer le quotidien. Une entreprise peut aussi rechercher une gamme plus large, avec des outils bancaires et une vision plus claire des flux. Là encore, le bon choix dépend du niveau de personnalisation attendu.
Si vous avez une activité irrégulière, une banque souple sera souvent plus utile qu’une offre trop rigide. Si vous cherchez un accompagnement plus large, une banque avec agence peut rester pertinente. Le bon comparatif ne dit pas seulement quelle banque est la plus connue, il montre surtout quelle banque correspond à votre usage.
Les repères financiers qui rassurent avant de décider
Avant de vous engager, regardez les repères financiers qui donnent une image plus fiable d’une banque. La solidité ne se lit pas seulement dans la taille du groupe, mais aussi dans la régularité de son activité, la qualité du contrôle et la stabilité du résultat net. Une banque peut afficher une grande présence, sans être forcément la plus adaptée à votre usage. Le meilleur réflexe consiste donc à vérifier plusieurs signaux, pas un seul.
En 2026, beaucoup de clients veulent une banque rassurante, mais ils veulent aussi comprendre les chiffres sans jargon. Un rapport trimestriel, par exemple, peut montrer une baisse ou une progression de l’activité, sans que cela dise tout de la qualité perçue. Une banque peut être très grande, avec plusieurs milliards d’euros de résultat net, et pourtant ne pas convenir à votre profil. Il faut donc comparer avec recul.
Pourquoi la solidité financière compte dans le choix
La solidité d’une banque compte parce qu’elle influence la confiance sur la durée. Quand une banque affiche une activité régulière, un contrôle clair et une rentabilité stable, elle inspire davantage de sérénité. Cela ne veut pas dire qu’elle sera la meilleure pour tout le monde, mais cela réduit le risque de mauvaise surprise. Pour un client français, c’est souvent un point rassurant avant de signer.
- Une banque solide montre une activité suivie et des repères financiers lisibles.
- Une banque avec un résultat net stable rassure davantage sur la durée.
- Une banque trop instable peut inquiéter même si son image paraît forte.
Comment interpréter les chiffres sans se perdre
Commencez par regarder l’évolution d’un trimestre à l’autre, puis comparez avec l’année précédente. Une baisse ponctuelle ne signifie pas forcément un problème, tout comme un très bon résultat net ne garantit pas un service meilleur. Une banque peut avoir une grande image publique et rester moyenne sur certains usages. L’idée n’est pas de devenir analyste, mais de garder un regard général et prudent.
Si vous lisez un rapport financier simplifié, retenez surtout trois points : le niveau d’activité, la tendance sur l’année et la cohérence avec vos besoins. Une banque peut être puissante, mais votre choix doit rester pratique. Et c’est précisément ce que permet un bon classement : relier les chiffres à votre décision.
FAQ – Questions fréquentes sur le choix d’une banque en France
Quelle banque choisir quand on veut payer moins de frais ?
Si votre priorité est de réduire les frais, une banque en ligne est souvent plus intéressante. Comparez aussi la carte, les retraits et les conditions d’usage, car une banque peut paraître moins chère au départ puis coûter plus cher ensuite.
Une banque en ligne suffit-elle pour un usage quotidien ?
Oui, pour beaucoup de clients, une banque en ligne suffit largement au quotidien. Elle convient bien si vous gérez vos opérations depuis votre téléphone et si vous n’avez pas besoin d’une agence pour chaque démarche.
Les agences restent-elles utiles pour certains profils ?
Oui, surtout si vous voulez un contact humain, un accompagnement pour un crédit ou un suivi plus personnalisé. Une banque avec agence reste rassurante pour les personnes qui préfèrent parler à un conseiller.
Faut-il privilégier une banque pour la carte ou pour le service ?
Les deux comptent, mais le service fait souvent la différence sur la durée. Une bonne carte est utile, mais une banque réactive et claire vous fera gagner du temps au quotidien.
Comment comparer une banque classique et une offre en ligne ?
Regardez les frais, la carte, l’application, le retrait et la présence d’une agence. Ensuite, demandez-vous si vous avez besoin d’autonomie totale ou d’un accompagnement plus large.
Une banque peut-elle convenir aussi à un usage pro ?
Oui, mais il faut vérifier si la banque propose des outils adaptés à votre activité, à vos paiements et à votre suivi. Un pro n’a pas les mêmes attentes qu’un particulier, donc le choix doit rester ciblé.